Un projet peut sembler convaincant sur le papier et pourtant manquer de trésorerie dès les premiers mois. Le business plan sert justement à transformer une idée en stratégie lisible, avec une offre claire, un marché identifié, des objectifs réalistes et des prévisions financières cohérentes. Voici comment le construire, quoi y intégrer et comment l’utiliser pour décider, convaincre et piloter son entreprise.
Un plan d’affaires utile relie stratégie, marché et argent
- Objectif : vérifier que le projet est viable avant d’engager des dépenses importantes.
- Structure : présentation du projet, étude de marché, modèle économique, stratégie commerciale et prévisionnel financier.
- Chiffres clés : chiffre d’affaires, charges, trésorerie, besoin de financement et seuil de rentabilité.
- Format conseillé : un dossier principal clair de 30 à 50 pages maximum, annexes séparées.
- Bonne pratique : actualiser les hypothèses chaque mois après le lancement.
À quoi sert réellement un business plan
Un plan d’affaires n’est pas seulement un dossier destiné à la banque. Je le considère surtout comme un outil de clarification qui oblige à relier une ambition à des choix concrets. Qui va acheter, à quel prix, par quel canal et avec quelle marge ? Si ces réponses restent floues, le document le révélera rapidement.
Il sert aussi à présenter le projet à des partenaires, des investisseurs, des associés ou des organismes d’accompagnement. Un financeur ne cherche pas uniquement une idée séduisante. Il veut comprendre comment l’entreprise gagnera de l’argent, quels risques ont été anticipés et comment le remboursement ou la rentabilité deviennent plausibles.
Le document est également précieux pour les équipes. Dans une jeune entreprise, il permet de partager une même direction, de hiérarchiser les priorités et d’éviter que chaque décision soit prise dans l’urgence. Sa valeur ne vient donc pas de sa longueur, mais de la cohérence entre les hypothèses.
Les éléments à réunir avant de rédiger
Je déconseille de commencer par remplir un modèle trouvé en ligne. Avant d’écrire, il faut rassembler les informations qui donneront du relief au projet et permettront de défendre chaque chiffre.
Le problème client et la proposition de valeur
Décrivez la difficulté rencontrée par le client, puis expliquez précisément la réponse apportée. Une proposition de valeur efficace tient en quelques lignes et précise pour qui vous agissez, quel résultat vous promettez et pourquoi votre solution est préférable aux alternatives existantes.
Le marché et les concurrents
L’étude de marché doit aller au-delà d’un chiffre général sur la taille d’un secteur. Analysez les profils de clients, leurs habitudes d’achat, leur budget, les concurrents directs et les solutions de remplacement. Quelques entretiens réellement menés auprès de clients potentiels valent souvent mieux qu’une longue compilation de données secondaires.
Pour une activité locale, indiquez la zone de chalandise, le nombre de prospects accessibles et les contraintes liées à l’emplacement. Pour une activité numérique, précisez les canaux d’acquisition, le coût estimé d’un prospect et le délai nécessaire pour convertir une visite en vente.
Les ressources et les compétences
Présentez les fondateurs, leurs rôles et leurs expériences utiles au projet. Ne cachez pas les compétences manquantes. Montrer que vous avez prévu une formation, un recrutement ou l’intervention d’un expert renforce la crédibilité du dossier et révèle une vraie capacité de management.
Le modèle économique
Expliquez la manière dont l’entreprise facture ses clients. Il peut s’agir d’une vente à l’unité, d’un abonnement, d’une commission, d’une licence ou d’un forfait. Précisez le prix moyen, la fréquence d’achat, la marge brute et les coûts directement liés à chaque vente.
Un exemple simple aide à vérifier la logique. Si un service est vendu 500 euros hors taxes, que sa réalisation coûte 150 euros et qu’il faut consacrer six heures à chaque mission, le prix doit être comparé au temps de travail, aux charges fixes et au coût commercial. Le chiffre d’affaires seul ne dit jamais si l’activité est rentable.
Comment construire une stratégie d’entreprise cohérente
La stratégie n’est pas une collection de slogans. Elle décrit les choix qui permettront de gagner des clients et de conserver une position viable. Pour chaque objectif, j’aime associer une action, un responsable, une échéance et un indicateur de suivi.
| Décision stratégique | Question à traiter | Indicateur utile |
|---|---|---|
| Positionnement | Pourquoi le client choisira-t-il cette offre ? | Taux de conversion ou part de marché ciblée |
| Prix | Le tarif couvre-t-il les coûts et correspond-il à la valeur perçue ? | Marge brute par vente |
| Acquisition | Où trouver les premiers clients ? | Coût d’acquisition et nombre de prospects |
| Fidélisation | Comment faire revenir ou recommander le client ? | Taux de réachat ou taux de résiliation |
| Développement | Quelle capacité faut-il financer pour grandir ? | Chiffre d’affaires par salarié ou capacité de production |
Je recommande de limiter les priorités de la première année à trois ou quatre objectifs majeurs. Une entreprise qui veut simultanément lancer cinq offres, ouvrir deux zones géographiques et recruter dix personnes disperse son énergie. Une trajectoire plus modeste, mais financée et mesurable, est souvent plus solide.
La stratégie commerciale doit aussi expliquer le parcours d’achat. Qui prend contact, combien de temps dure la décision, quelles objections apparaissent et qui assure le suivi ? Cette partie est souvent sous-estimée alors qu’elle influence directement les prévisions de ventes et de trésorerie.
Le prévisionnel financier sans fausse précision
Le prévisionnel financier traduit la stratégie en tableaux. Il ne prédit pas l’avenir au centime près. Il montre plutôt ce qui se passerait si les hypothèses retenues se réalisaient et permet de tester les fragilités du modèle.
Les quatre tableaux essentiels
- Le compte de résultat prévisionnel mesure les produits, les charges et le résultat attendu sur plusieurs exercices.
- Le plan de financement compare les besoins durables, comme les équipements ou les travaux, avec les ressources disponibles.
- Le plan de trésorerie suit les encaissements et décaissements mois par mois. C’est lui qui révèle les tensions de liquidité.
- Le seuil de rentabilité indique le niveau de chiffre d’affaires à atteindre pour couvrir les charges fixes et variables.
Je conseille de préparer une vision sur 36 mois, avec un suivi mensuel au moins pour la première année. Une activité peut être rentable sur douze mois tout en manquant d’argent en février parce que les clients paient à 60 jours, tandis que les salaires, le loyer et les fournisseurs doivent être réglés immédiatement.
Un exemple chiffré pour tester la logique
Imaginons une entreprise de conseil qui prévoit 10 missions mensuelles à 800 euros hors taxes. Son chiffre d’affaires mensuel serait de 8 000 euros. Si ses charges fixes atteignent 5 500 euros et ses coûts variables 1 500 euros, il lui resterait 1 000 euros avant les impôts, les éventuelles rémunérations supplémentaires et les investissements.
Ce scénario ne devient crédible que si l’entreprise explique comment obtenir dix missions chaque mois. Il faut donc relier le volume de ventes à un nombre de prospects, à un taux de conversion et à une capacité réelle de production. Chaque chiffre important doit avoir une justification opérationnelle.
Lire aussi : Diagnostic stratégique externe - Maîtrisez votre marché
Prévoir plusieurs scénarios
Un scénario central suffit rarement. Ajoutez au minimum une hypothèse prudente et une hypothèse haute. Faites varier les paramètres qui ont le plus d’impact, comme le prix moyen, le nombre de ventes, le délai de paiement ou le coût d’acquisition.
Cette méthode permet de répondre à une question décisive. Si les ventes sont inférieures de 20 % aux prévisions, l’entreprise peut-elle encore payer ses charges pendant six mois ? Si la réponse est non, il faut réduire les dépenses, renforcer les fonds propres ou prévoir une réserve de trésorerie avant le lancement.
Présenter le dossier pour convaincre sans le surcharger
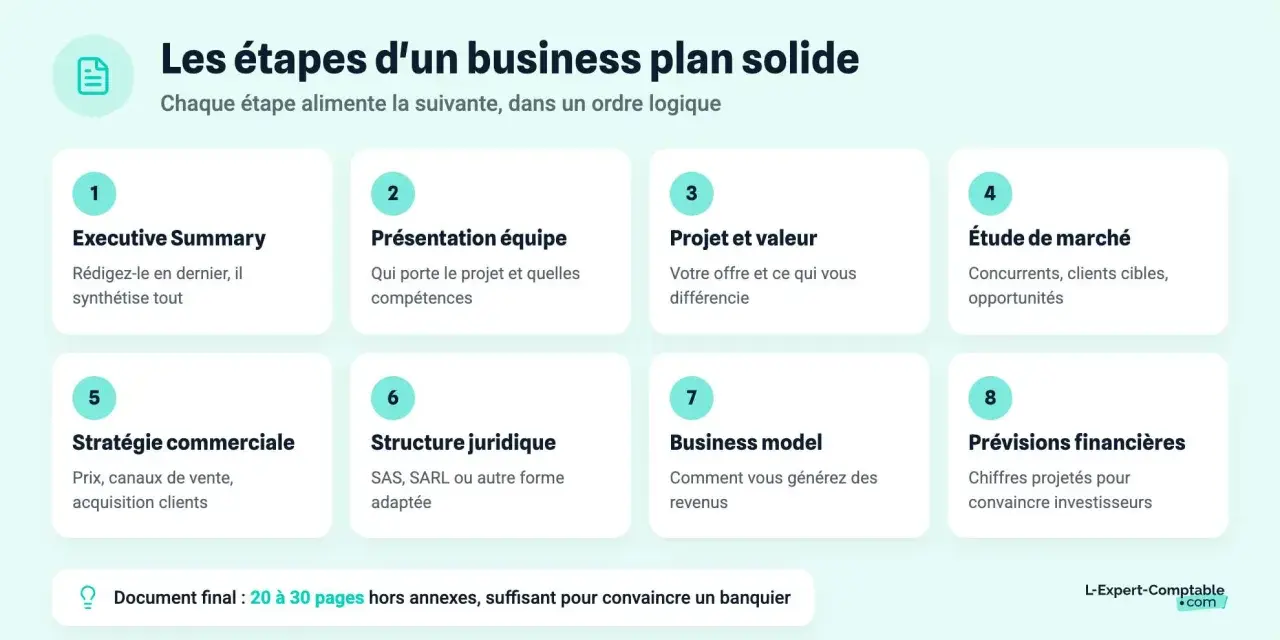
Un bon dossier se lit rapidement. La première page doit faire comprendre le projet, le besoin auquel il répond, son modèle économique et le financement recherché. Le lecteur doit savoir en quelques minutes ce que vous vendez, à qui et avec quelle ambition.
Une structure efficace peut suivre cet ordre :
- Résumé opérationnel du projet.
- Présentation des porteurs et de l’équipe.
- Produit ou service et proposition de valeur.
- Analyse du marché et de la concurrence.
- Stratégie commerciale et plan d’action.
- Organisation, ressources et choix juridiques.
- Prévisions financières et besoin de financement.
- Risques principaux et mesures prévues.
Le résumé se rédige souvent à la fin, même s’il apparaît au début. Il doit rester court, idéalement sur une à deux pages, et reprendre les chiffres que le lecteur retrouvera dans les tableaux. Une incohérence entre le résumé, le plan commercial et le prévisionnel suffit à fragiliser l’ensemble.
Les annexes peuvent contenir les devis, résultats d’enquête, CV, contrats, plans, études détaillées ou hypothèses de calcul. Elles permettent de conserver un document principal lisible sans sacrifier les preuves utiles.
Les erreurs qui fragilisent le projet
La première erreur consiste à présenter un chiffre d’affaires qui augmente fortement sans expliquer la capacité nécessaire pour le produire. Une croissance rapide exige souvent plus de stock, de personnel, de locaux ou de financement. Le succès commercial peut donc créer une tension de trésorerie au lieu de la résoudre.
La deuxième est de confondre chiffre d’affaires, marge et trésorerie. Une vente de 1 000 euros ne représente pas 1 000 euros disponibles. Il faut tenir compte de la TVA, des coûts de production, des charges sociales, des délais de règlement et des remboursements d’emprunt.
J’observe aussi une tendance à surestimer la vitesse de conquête des clients. Pour corriger ce biais, partez d’un petit volume vérifiable, documentez les premiers retours et prévoyez une montée en charge progressive. La prudence n’est pas un manque d’ambition, c’est une protection contre les décisions irréversibles.
Enfin, ne laissez pas le dossier dormir après l’obtention du financement. Comparez chaque mois les ventes, les charges et la trésorerie aux hypothèses initiales. Si l’écart devient important, modifiez rapidement le plan d’action au lieu de défendre un scénario devenu obsolète.
Le document devient vraiment utile après le lancement
La meilleure version n’est pas celle qui promet le plus, mais celle qui aide à prendre de meilleures décisions. Avant de signer un bail, recruter ou investir, utilisez-le pour tester plusieurs options et mesurer leur impact sur la trésorerie.
Faites relire les hypothèses par un expert-comptable, un réseau d’accompagnement ou un entrepreneur du même secteur. Leur regard est particulièrement utile pour repérer une charge oubliée, un délai trop optimiste ou un prix mal aligné avec le marché.
Gardez enfin une version courte pour présenter le projet et une version détaillée pour travailler en interne. Le plan d’affaires doit rester un document vivant, corrigé à partir des retours clients et des résultats réels. C’est ainsi qu’il cesse d’être une formalité et devient un véritable instrument de stratégie d’entreprise.